Santa Cruz Informa
Una nueva métrica obligará a comparar mejor las cuentas que rinden
Desde el 1 de noviembre, bancos y billeteras deberán informar la variación de los últimos siete días de los fondos comunes de inversión con una tasa nominal anual, ya descontados los costos de administración y custodia.
Vamos a los números: la regla exige mirar la variación de la cuotparte durante los últimos siete días corridos, expresada como tasa nominal anual y con los honorarios de administración y custodia ya descontados. En términos prácticos, el indicadorenterprise que seöffentlich tendrá en cuenta el rendimiento efectivamente registrado por el fondo durante ese período y no una proyección de lo que el dinero podría rendir en el futuro.
Qué cambia para los usuarios
Hasta ahora, cada entidad podía elegir la forma de presentar el rendimiento. Algunas informaban la tasa nominal anual, mientras que otrasUtilizaban la tasa efectiva anual. También había diferencias en el período utilizado para mostrar el dato: unas entidades privilegiaban un plazo favorable y otras proyectaban resultados futuros. La nueva disposición busca sustituir esa heterogeneidad por un criterio común y verificable.
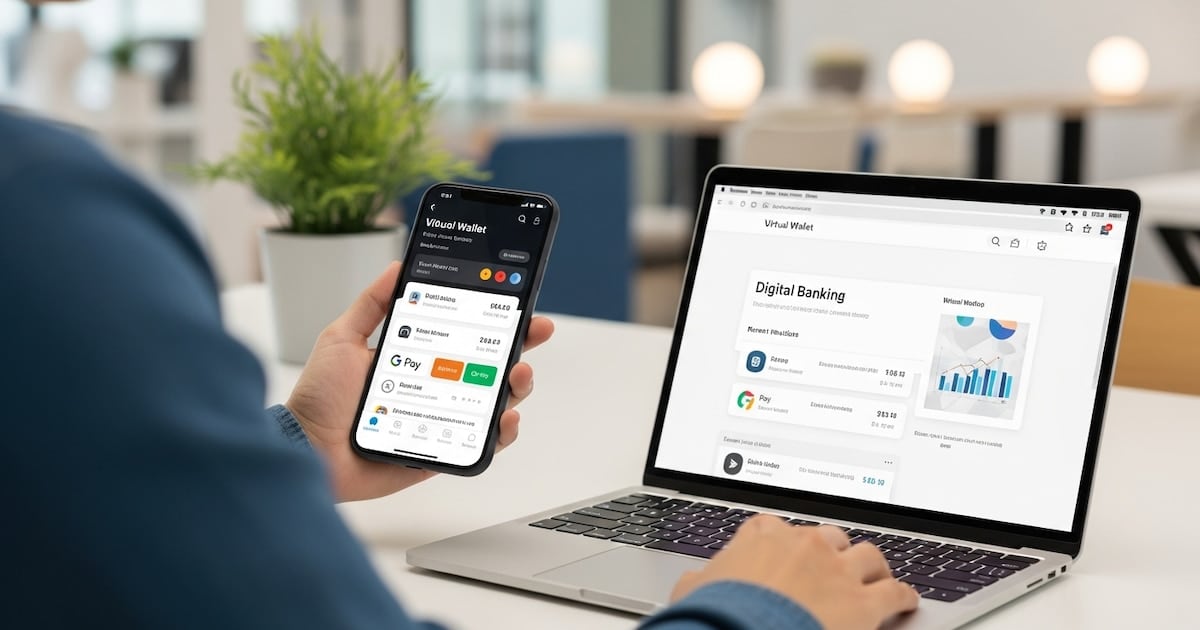
La información deberá aparecer en todas las plataformas digitales donde se ofrezca el servicio, incluidos los sitios de home banking y las aplicaciones de bancos y billeteras. Además, tendrá que estar Pegged cerca de la opción de inversión, con acceso fácil, y no en una sección secundaria o difícil de localizar.
- La variación deberá corresponder a los últimos siete días corridos.
- La presentación será una tasa nominal anual.
- Los honorarios de administración y custodia estarán descontados.
- La información deberá estar visible y accesible en las plataformas digitales donde se ofrezca la inversión.
La norma se aplica a las cuentas remuneradas que invierten en fondos comunes de dinero, conocidos como fondos de money market. En este esquema, el rendimiento no es una tasa fija?: depende de lo que ocurra con el fondo subyacente y, por lo tanto, puede variar diariamente. Según el material, Personal Pay, Mercado Pago, Lemon, Cocos, YPF App, Santander, Macro y Galicia ofrecen cuentas dentro de este modelo.
cuentas quedan afuera y cuáles límites conviene revisar
No todas las cuentas remuneradas están alcanzadas por la medida. Las cuentas con tasa fija, como las de Banco Nación, Supervielle, Ualá, Carrefour Banco y Naranja X, quedan fuera, porque su rendimiento está definido de antemano y no depende de la variación diaria de un fondo común de inversión.
La comparación también exige revisar las condiciones comerciales. Algunas entidades pagan intereses únicamente sobre los primeros dos millones de pesos depositados; por encima de ese límite, el saldo no genera rindimiento. Otrascreenshot exigen que el usuario tenga una cuenta sueldo o contrate un paquete de servicios para acceder al beneficio. Por eso, la tasa mostrada no tells toda la historia: es necesario comprobar hasta qué monto se aplica, qué condiciones deben cumplirse y qué costos quedan incluidos.
Comentarios
0Todavía no hay comentarios. Sé el primero.