Santa Cruz Informa
Banco Nación abrió una línea en UVA para autos: cómo se ubica la cuota frente al préstamo tradicional en pesos
La nueva operatoria financia hasta $100 millones sin prenda, a plazos de hasta 60 meses y con una opción de tope atado al índice salarial. La diferencia en la primera cuota puede superar los $130.000 para el mismo monto y plazo.
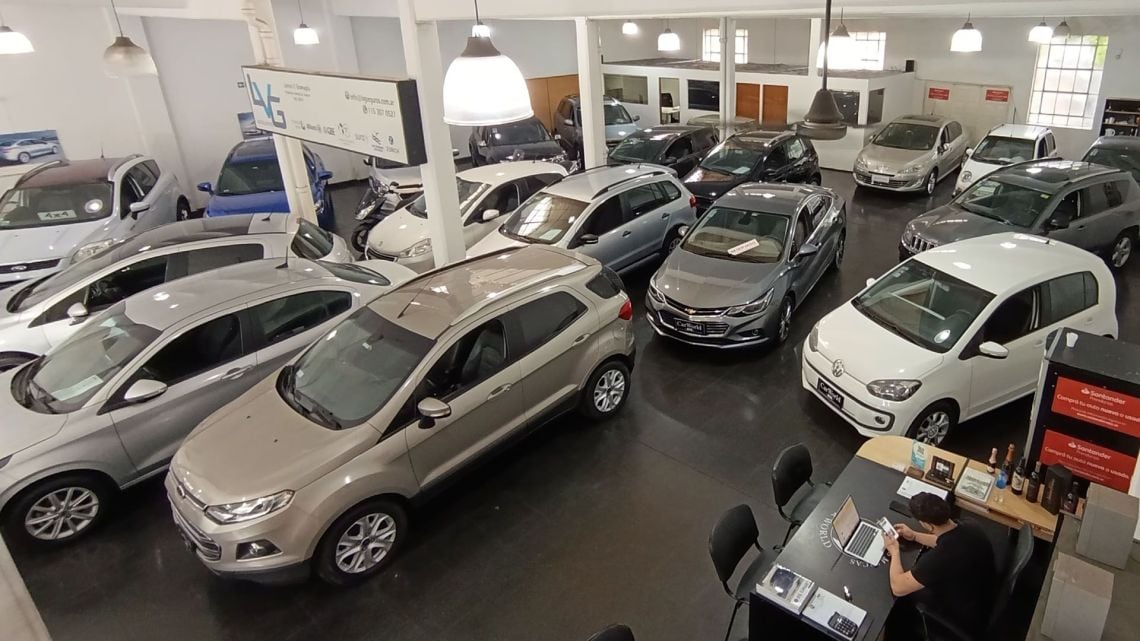
Vamos a los números. El Banco Nación puso en marcha el lunes 7 de septiembre una nueva línea de créditos en UVA destinada a la compra de vehículos 0 kilómetro y usados de hasta diez años de antigüedad, con un tope de $100 millones por solicitante, financiación del 100% del valor del rodado y sin exigencia de prenda. La operatoria alcanza a automóviles, pickups y utilitarios, y se canaliza a través de más de 1.400 concesionarios adheridos y 1.800 puntos de venta del país, con un trámite que se inicia en línea y requiere, como único requisito documental, la presentación del DNI.
Tasas, plazos y condiciones que regirán la línea
De acuerdo con la información difundida por la entidad, quienes perciban sus haberes o jubilación en el Banco Nación accederán a una tasa nominal anual equivalente a UVA más 19%, mientras que el resto de los clientes abonará UVA más 25% TNA. El plazo de devolución irá de 12 a 60 meses, y el monto de la cuota no podrá exceder el 25% de los ingresos netos del solicitante. La línea contempla, además, una prima adicional de un punto porcentual anual que habilita un tope de cuota atado al Coeficiente de Variación Salarial (CVS), con el objetivo de brindar mayor previsibilidad sobre el valor mensual a pagar a lo largo del contrato.
Para dimensionar el costo inicial, el Banco Nación publicó ejemplos sobre un préstamo de $10 millones a 60 meses. Quien cobre haberes en la entidad arrancaría pagando $292.656 en la modalidad en UVA, frente a $424.330 en la línea tradicional en pesos. Para los clientes sin acreditación de haberes, la primera cuota sería de $343.333 en UVA y de $508.664 en la línea a tasa fija. Esos valores son netos, sin considerar impuestos ni comisiones, y forman parte de una tabla comparativa que la entidad difundió como referencia.
- Cliente con haberes, UVA 19%: primera cuota de $292.656 sobre $10 millones a 60 meses.
- Cliente con haberes, pesos a 36% TNA: primera cuota de $424.330 sobre $10 millones a 60 meses.
- Cliente sin haberes, UVA 25%: primera cuota de $343.333 sobre $10 millones a 60 meses.
- Cliente sin haberes, pesos a 46% TNA: primera cuota de $508.664 sobre $10 millones a 60 meses.
La diferencia entre ambas modalidades no termina en la cuota inicial. El crédito en UVA ajusta el capital según la evolución del índice, por lo que el valor de la cuota puede modificarse a lo largo del préstamo; en la línea tradicional en pesos, en cambio, la tasa se mantiene fija: 36% TNA para clientes con acreditación de haberes o jubilación, y 46% TNA para el resto, con plazos de hasta 72 meses y un tope de cuota que va del 30% al 35% del ingreso neto según el perfil crediticio. En otras palabras, la línea en UVA ofrece un arranque más liviano en términos de cuota pura, aunque traslada el riesgo de inflación al capital adeudado, mientras que la línea en pesos conserva un esquema estable a costa de una cuota inicial sensiblemente más alta.
Desde la entidad aclararon que los montos difundidos son meramente orientativos y que cada solicitud quedará sujeta a la evaluación crediticia correspondiente y a las condiciones vigentes al momento de pedirla. En la práctica, esto significa que la tasa final, el monto efectivamente aprobado y el plazo concedido podrán variar de un cliente a otro, en función de su perfil, su antigüedad bancaria y su situación patrimonial.
Qué fecha hay que mirar
En la medida en que la línea se sostiene sobre la evolución del índice UVA, la clave para evaluar el costo real del crédito serán las próximas publicaciones del Coeficiente de Variación Salarial y de inflación que utiliza el propio índice. La primera cuota de referencia se paga en septiembre y, a partir de allí, cada ajuste mensual del capital se reflejará en las cuotas siguientes. La lectura es simple: mientras la inflación cedida no supere la suba del CVS, el tope salarial atado al mecanismo opcional funcionará como red; si la dinámica cambia, la cuota podría recomponerse hacia arriba. La atención de los tomadores deberá permanecer puesta, sobre todo, en los próximos datos de variación salarial y de precios que se difundan en el calendario oficial.
Comentarios
0Todavía no hay comentarios. Sé el primero.