Santa Cruz Informa
Salarios le ganan a la inflación desde mayo y, sin embargo, el consumo sigue sin reaccionar: hacia dónde se redirige ese dinero
Los ingresos reales acumulan cinco meses de mejora y la inflación de agosto perforó el 1,7%, pero el crédito se retrae, la morosidad pesa y la demanda de dólares para atesoramiento crece casi 50%. El repunte del gasto, todavía, no aparece.
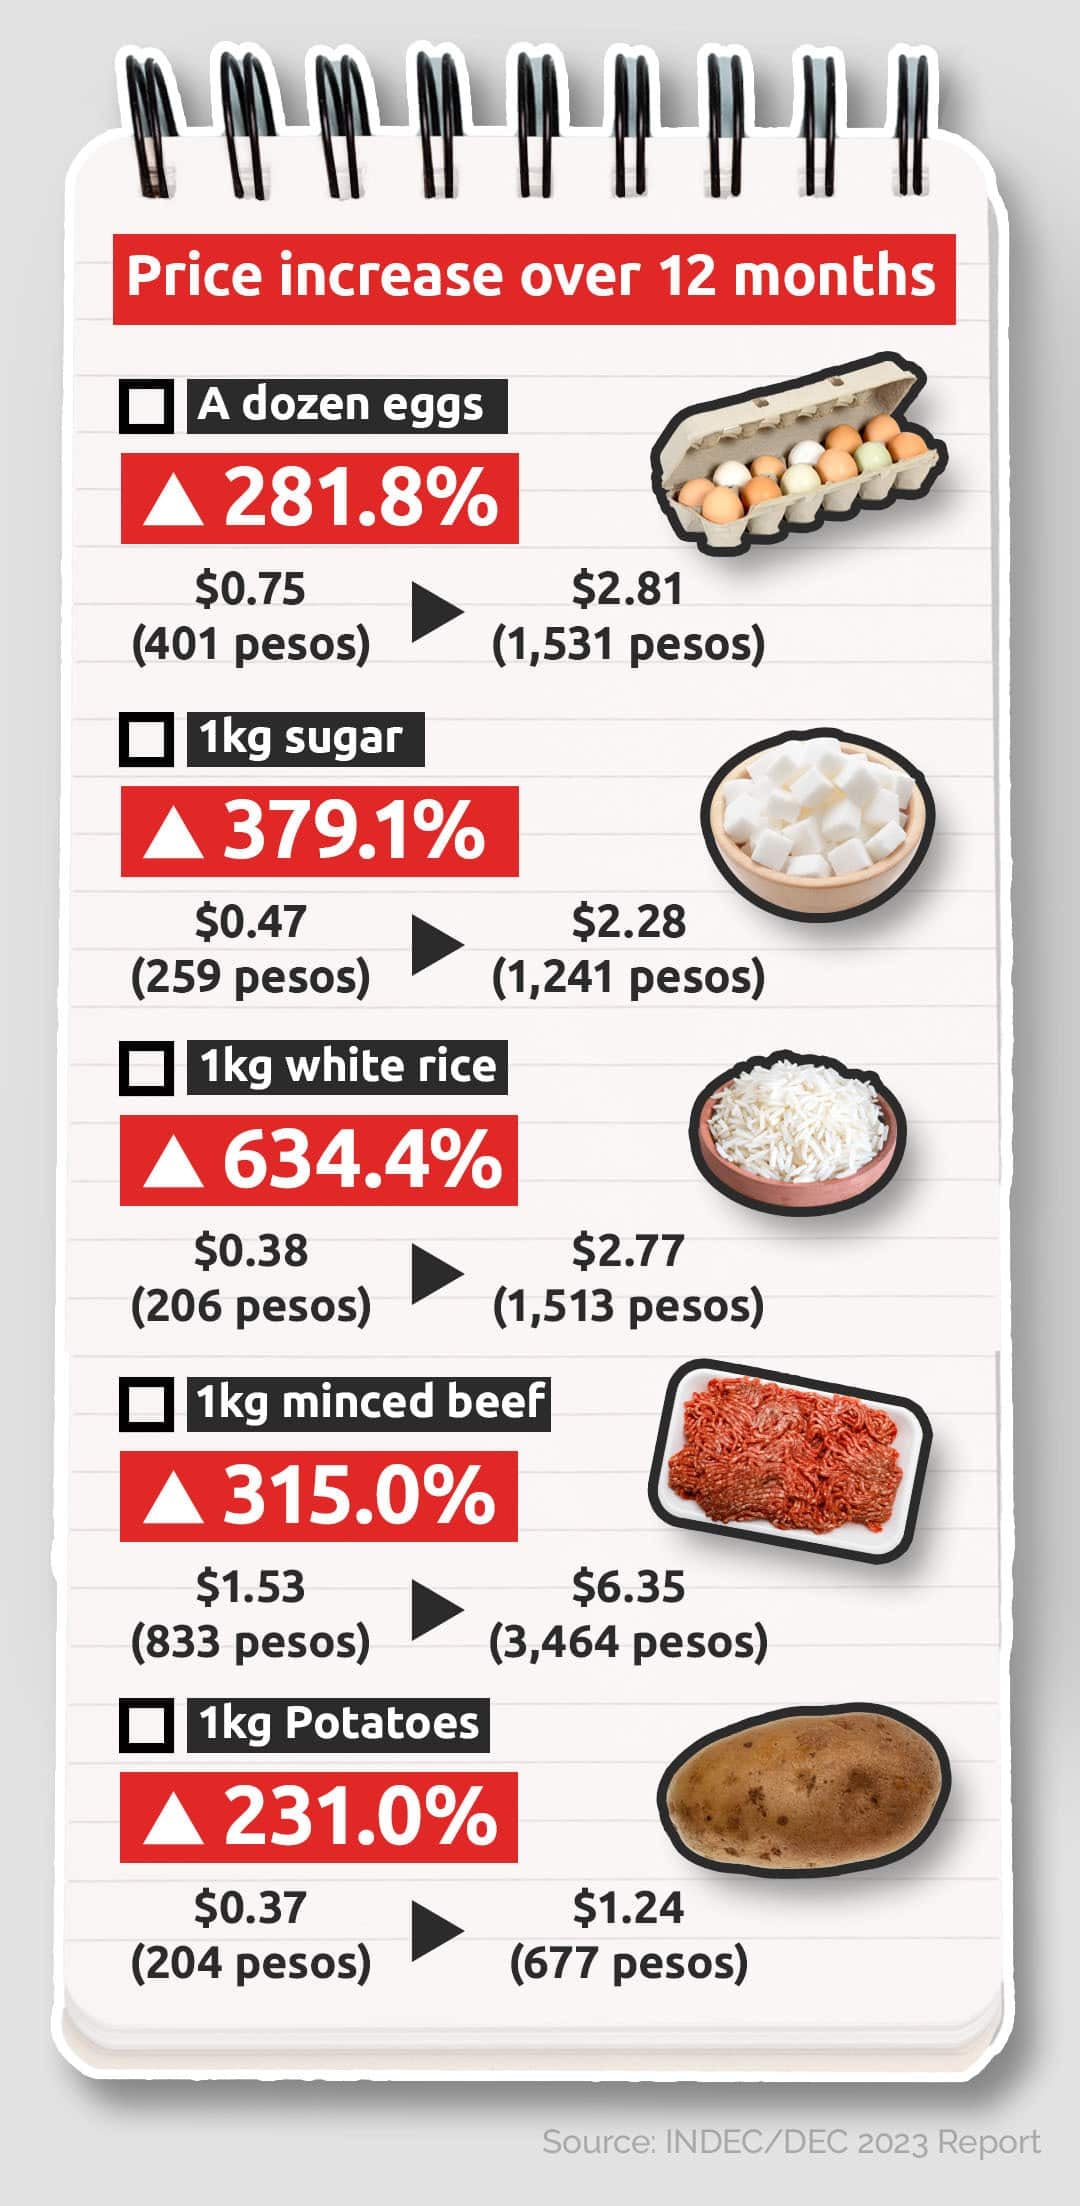
Vamos a los números. La inflación de agosto cerró en 1,7% mensual, el registro más bajo en un período prolongado, y los salarios acumulan cinco meses consecutivos de suba por encima del índice de precios. La combinación, en términos técnicos, configura un escenario de recuperación del poder adquisitivo que, sobre el papel, debería traducirse en un repunte del consumo. En los hechos, ese puente todavía no se construyó.
El economista Fernando Marull lo resumió con una frase que condensa la paradoja: "Los salarios ya acumulan cinco meses de recuperación real, en un contexto de descenso de la inflación. Pero se nota mucha cautela y ese rebote no está yendo al consumo." La advertencia apunta a un comportamiento que las cifras macro no terminan de capturar: la mejora en los ingresos no se derrama sobre la demanda agregada.
A dónde va la plata que no se gasta
El destino principal de esos pesos que no se vuelcan al consumo es, en buena medida, el mercado cambiario. Solo en julio, las personas físicas adquirieron cerca de 3.000 millones de dólares para atesoramiento, lo que representa un salto de casi 50% respecto de los meses previos. Del total, aproximadamente un tercio permaneció en cuentas bancarias, otro tercio salió del sistema financiero y el resto se aplicó al pago de tarjetas en moneda extranjera.
En términos brutos y en bolsillo: cada peso que se transforma en dólar es un peso que deja de comprar un electrodoméstico, una salida o un pasaje. El ahorro preventivo en moneda dura opera, en los hechos, como un freno directo sobre el consumo interno y explica, en gran parte, por qué la mejora salarial todavía no se traduce en mayor actividad.
El crédito, otro canal que no destraba
El otro componente que suele acompañar a un repunte del consumo es el financiamiento, pero en esta oportunidad tampoco está cumpliendo ese rol. Las entidades bancarias atraviesan niveles elevados de morosidad, heredados de los meses de mayor tensión, y se muestran renuentes a prestar. En la práctica, el crédito al consumo continúa cayendo. Las expectativas respecto de una baja de tasas en los próximos meses existen, pero la cautela del sistema financiero demora la transmisión hacia la economía real.
- Inflación de agosto: 1,7% mensual, el registro más bajo en mucho tiempo.
- Salarios: cinco meses seguidos de suba por encima de la inflación.
- Compra de dólares para atesoramiento en julio: cerca de 3.000 millones de dólares, con un salto de casi 50% frente a meses anteriores.
- Destino del dólar: un tercio quedó en bancos, otro tercio salió del sistema y el resto se usó para pagar tarjetas en moneda extranjera.
- Sector industrial y construcción: caída de 5% en julio.
- Sectores dinámicos: exportaciones de energía, agro y minería, en expansión.
Qué sectores se mueven y cuáles no
El panorama del segundo semestre no es de derrumbe, pero tampoco de rebrote generalizado. Las ramas vinculadas a exportaciones —energía, agro y minería— muestran un desempeño firme, impulsadas por precios internacionales y demanda externa. En sentido contrario, industria y construcción acumulan retrocesos: en julio, ambos sectores cayeron 5%, una señal de que el alivio en los sueldos todavía no se derrama sobre la producción de bienes ni sobre la obra.
Para el bolsillo, el escenario más probable en los próximos meses combina precios estables o con subas moderadas, salarios que podrían seguir ganando algo de terreno real y un consumo que tardará en reactivarse mientras la incertidumbre siga empujando hacia el ahorro en dólares. La fecha clave para mirar es el dato de inflación de septiembre, junto con los registros de compra de moneda extranjera y de morosidad bancaria: si esos indicadores muestran una desaceleración, recién entonces podría empezar a verse el rebote que, por ahora, permanece demorado.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo