Santa Cruz Informa
El crédito como subsistencia: tres de cada cuatro hogares con compromisos financieros piden préstamos para sostener la mesa y el alquiler
Un relevamiento de Inteligencia Analítica muestra que el 76,5% de las familias con deudas las usó para alimentos o vivienda, mientras el 77,2% tomó un nuevo préstamo para cancelar uno anterior y el 62,1% acumula al menos un vencimiento impago
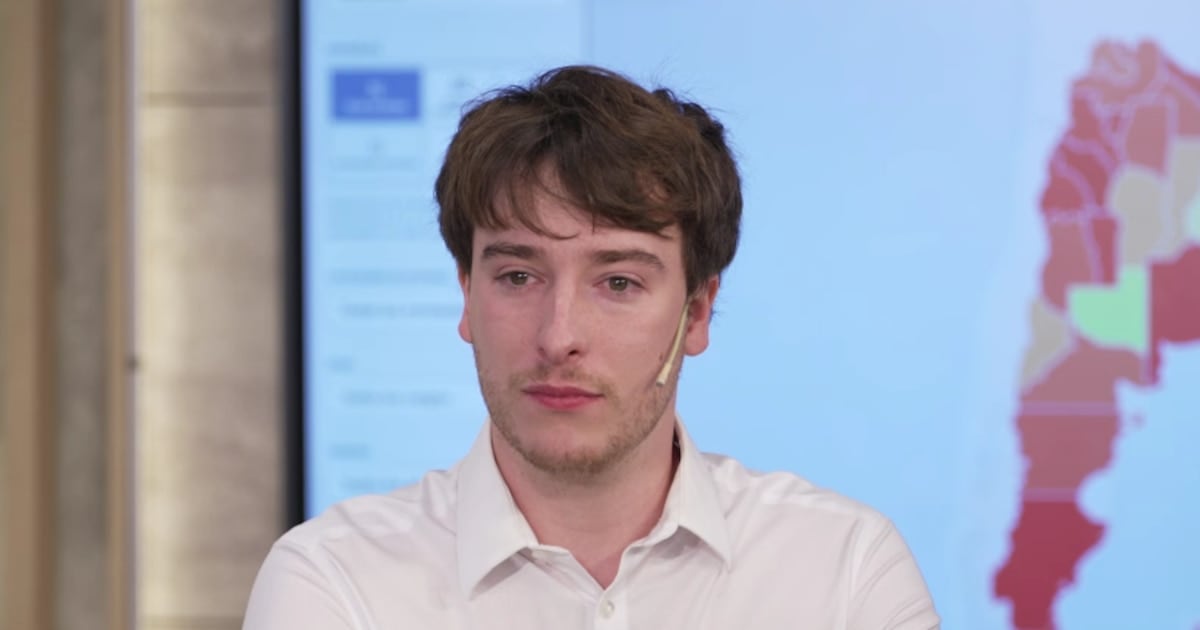
El 76,5% de los hogares argentinos con compromisos financieros superiores al 10% de sus ingresos debió recurrir al crédito para costear gastos básicos como alimentos, servicios o alquiler, según un estudio de la consultora Inteligencia Analítica que retrata la financierización de la economía familiar. La fotografía, difundida esta semana, describe una sociedad donde el endeudamiento dejó de ser un instrumento para imprevistos y se transformó en el mecanismo cotidiano de subsistencia.
El informe focaliza su análisis en personas que destinan más del 10% de sus ingresos al pago de deudas, un umbral que ya de por sí describe un cuadro de fragilidad. Dentro de ese universo, el 77,2% tomó un préstamo nuevo para cancelar uno anterior y el 62,1% registra al menos un pago atrasado. El 56,2% de las familias comprometidas destina el 40% o más de sus ingresos mensuales al pago de cuotas e intereses, un nivel que compromete cualquier capacidad de ahorro o reacción frente a shocks de ingresos.
Composición del endeudamiento y comparación interanual
El desglose por motivo revela el peso de los consumos ineludibles: el 44,5% se endeudó para adquirir alimentos y productos de primera necesidad, y el 32% para abonar servicios, impuestos, alquiler o expensas. Salud y educación representaron el 5,5%, y ropa, calzado y artículos para el hogar, el 5,1%. En los segmentos de menores ingresos la proporción que necesita crédito para cubrir alimentos y servicios básicos trepa hasta el 90%, casi el doble del promedio general.
“Tomo deuda para pagar alimentos, para pagar servicios. Al mes siguiente la situación no mejoró, no la puedo pagar y tengo que seguir pagando los alimentos y los servicios. Tomo otro préstamo para pagar interés sobre interés.”Juan Manuel Escolar, integrante del equipo que elaboró el informe
- 77,2% tomó un préstamo nuevo para cancelar uno anterior.
- 62,1% acumula al menos un vencimiento impago.
- 56,2% compromete el 40% o más de sus ingresos en cuotas e intereses.
- 44,5% se endeudó para alimentos y productos básicos.
- 32% recurrió al crédito para servicios, impuestos, alquiler o expensas.
- 90% de los hogares de menores ingresos financia necesidades cotidianas con deuda.
Herramientas y estratos sociales
Los instrumentos a los que acude cada segmento difieren según la capacidad de acceso al sistema formal. En la clase media baja y media predominan las tarjetas bancarias, los préstamos de entidades financieras y las billeteras digitales. Entre quienes perciben ingresos inferiores a 600.000 pesos mensuales ganan terreno los préstamos familiares y los prestamistas informales, estos últimos capaces de cobrar tasas superiores al 12% mensual por montos pequeños, una carga que multiplica exponencialmente el peso original de la deuda.
El cuadro de ingresos disponibles completa el diagnóstico: el 38,16% de los encuestados reconoció no poder cubrir sus necesidades básicas y el 29,1% afirmó llegar justo a fin de mes; en conjunto, el 86,4% no logra solventar la totalidad de los gastos familiares sin asistencia crediticia. Frente a un escenario donde la tasa de inflación ejerce presión sobre los salarios reales, una suba adicional en las cuotas de los préstamos formalizados a tasas variables o un recorte en los márgenes de refinanciación de los prestamistas informales profundizaría el espiral de sobreendeudamiento que el estudio describe.
Comentarios
0Todavía no hay comentarios. Sé el primero.